A viúva pode receber pensão por morte do INSS se comprovar o casamento ou a união estável e a cobertura previdenciária do falecido, ou o direito que ele já tinha à aposentadoria. O valor integral não é automático. Ele depende da regra aplicável à data da morte, dos dependentes habilitados e de eventual invalidez ou deficiência intelectual, mental ou grave.
Para óbitos sujeitos à regra atual, a pensão parte de 50% da aposentadoria recebida pelo falecido, ou da aposentadoria por incapacidade permanente a que ele teria direito, com acréscimo de 10 pontos percentuais por dependente. Esse cálculo define o total da família, que depois é dividido entre os dependentes. Não significa que a viúva receba sozinha 100% quando há filhos habilitados.
A comprovação do vínculo e do histórico do falecido vem antes dessa conta. A dependência econômica da esposa ou companheira é presumida, mas os documentos do casamento ou da união estável continuam necessários.
Quais são os requisitos para a viúva receber a pensão por morte pelo INSS?
Para que a viúva possa receber a sua pensão por morte junto ao INSS, ela precisa comprovar 3 situações:
- A morte, ou a morte presumida do segurado;
- A qualidade de segurado do falecido; e
- A qualidade de dependente.
Para comprovar a morte, é preciso apresentar a certidão de óbito ou a decisão judicial que declara a morte presumida.
A cobertura previdenciária deve existir na data da morte. Ela pode decorrer do trabalho ou das contribuições, do recebimento de benefício previdenciário que mantenha a qualidade de segurado ou do período de graça. O auxílio-acidente, sozinho, não mantém essa qualidade. Mesmo que ela tenha sido perdida, pode haver pensão se o falecido já preenchia os requisitos de aposentadoria.
Os documentos que podem comprovar essa situação são:
- Extrato do CNIS;
- Carteira de trabalho comprovando o vínculo de emprego formal;
- Comprovante de pagamento do INSS autônomo;
- Comprovante de que estava recebendo algum benefício previdenciário, como aposentadoria ou auxílio-doença;
- Comprovante de que ele estava desempregado no momento, mas ainda segurado pelo INSS (pode ser comprovado pelo CNIS ou comprovante de recebimento de seguro-desemprego, por exemplo);
- Comprovante de atividade rural; e
- Comprovante de atividade no exterior, em um país que tenha assinado um acordo previdenciário internacional com o Brasil.
O CNIS ajuda a reconstruir esse histórico, mas a ausência de vínculos nele não comprova, sozinha, desemprego involuntário. Documentos de atividade rural ou no exterior dependem das regras da categoria e do acordo aplicável.
Para comprovar a relação com o falecido, apresente a certidão de casamento ou os documentos de união estável. A escritura pública pode integrar essa prova, mas não é obrigatória em todos os casos.
Lembrando que a viúva faz parte dos dependentes de primeira classe para receber a pensão por morte do INSS, que são aqueles que têm prioridade no recebimento desse benefício.
Entre os dependentes de primeira classe também estão os filhos menores de 21 anos não emancipados e o filho de qualquer idade, que seja inválido ou que tenha deficiência intelectual ou mental ou deficiência grave.
Para ficar mais claro, preparei um resumo sobre quem tem direito à pensão por morte no INSS:
Em quais casos a viúva tem direito à pensão por morte?
| Classe | Quem tem direito? | Dependência econômica presumida? | Qual a ordem de preferência? |
|---|---|---|---|
| 1ª |
|
Sim! Não precisa comprovar a dependência econômica. | Tem preferência sobre as classes 2 e 3. |
| 2ª |
|
Não! Precisa comprovar a dependência econômica. | Tem preferência sobre a classe 3. |
| 3ª |
|
Não! Precisa comprovar a dependência econômica. | Só recebe pensão por morte se não houver dependentes das classes 1 e 2. |
Enteado, menor sob tutela e menor sob guarda judicial também podem ser equiparados a filho, conforme as condições do artigo 16 da Lei 8.213/1991. Essa equiparação exige atenção à declaração do segurado e à falta de condições suficientes para o próprio sustento e educação.
Como comprovar a união estável ou o casamento?
A certidão de casamento comprova o vínculo matrimonial. Ela não substitui a prova da morte nem a verificação da situação previdenciária do falecido. Havendo separação de fato ou outra circunstância relevante, a análise pode exigir documentos adicionais.
Na união estável, a escritura pública é uma das provas possíveis. O INSS também admite documentos que mostrem a vida em comum, como os exemplos abaixo.
- Comprovante de conta conjunta;
- Plano de saúde com um dos cônjuges como dependente;
- Imposto de renda com um dos cônjuges como dependente;
- Seguro de vida;
- Certidão de nascimento de filhos em comum;
- Fotos;
- Contas no mesmo endereço;
- Registro de componentes familiares no CadÚnico do bairro;
- Comprovante de dependente para o recebimento do salário-família;
- Registro de empregado que conste o vínculo entre os dois;
- Cadastro da convivente como dependente no Meu INSS;
- Outros documentos que demonstrem a convivência como casal.
Pela regra atual, a união estável exige início de prova material produzido nos 24 meses anteriores à morte. Testemunhas podem complementar os documentos, mas não substituí-los sozinhas, salvo as exceções legais de força maior ou caso fortuito.
Documentos mais antigos também ajudam a demonstrar que a relação começou pelo menos dois anos antes do óbito. Esse tempo, junto do número de contribuições e das exceções legais, interfere na duração da pensão. Não existe exigência de dois anos de relação para todo e qualquer direito ao benefício.
A falta de escritura não obriga a companheira a entrar na Justiça antes de pedir a pensão. O vínculo pode ser reconhecido no próprio processo do INSS, conforme as provas e os procedimentos disponíveis. Se houver negativa, confira qual fato deixou de ser reconhecido para avaliar complementação, recurso ou ação judicial.
Uma análise dos documentos pode ser útil quando a convivência foi pouco documentada, houve separação ou existem outros dependentes discutindo o vínculo. O atendimento jurídico é uma opção para essas situações; o pedido administrativo não exige advogado.
O que fazer se o falecido não estava contribuindo para o INSS?
Se o falecido não estava empregado nem recolhendo por conta própria, confira a atividade que exercia, a categoria de segurado, o período de graça e eventual direito à aposentadoria já cumprido. A falta de pagamento pessoal não exclui toda proteção, como pode ocorrer com o segurado especial rural que comprova a atividade.
Quem recebia aposentadoria, auxílio por incapacidade temporária ou salário-maternidade mantém a qualidade de segurado durante o benefício. A exceção legal é o auxílio-acidente. BPC é assistencial e não gera essa proteção por si só.
Auxílio-reclusão é pago aos dependentes da pessoa presa. Seu recebimento por alguém não demonstra, sozinho, a qualidade de segurado dessa própria pessoa. Seguro-defeso também não deve ser tratado como prova automática de cobertura previdenciária.
O período de graça mantém a proteção por algum tempo sem novos recolhimentos. A duração depende da categoria e do histórico, com possíveis prorrogações previstas em lei. Confira a última atividade, as contribuições anteriores e a situação de desemprego. Podem ajudar nessa conferência o CNIS, a carteira de trabalho, guias pagas, documentos do último benefício e comprovantes de seguro-desemprego ou de desemprego involuntário.
Para comprovar que o segurado falecido já tinha direito de se aposentar é preciso apresentar todos os documentos que comprovam o direito à aposentadoria, tais como:
- Documento de identificação pessoal (preferencialmente RG, CPF, CNH ou CIN);
- Certidão de óbito;
- CTPS (Carteira de Trabalho e Previdência Social);
- CTC (Certidão de Tempo de Contribuição);
- Extrato CNIS (Cadastro Nacional de Informações Sociais);
- Carnês de contribuição, no caso de contribuintes individuais (autônomos) e segurados facultativos;
- Número do PIS/PASEP;
- Extratos do FGTS;
- Holerites;
- Outros documentos relacionados a seus salários no período, como folha de funcionários, extratos bancários, etc;
O objetivo é demonstrar que os requisitos da aposentadoria já estavam cumpridos na data da morte, mesmo sem um pedido anterior. Se um período de trabalho não aparece no CNIS, reúna os documentos desse vínculo para a análise da pensão.
O vídeo explica a aplicação das faixas ao benefício de menor valor e a diferença entre pensão total e parte individual. Na referência à regra anterior à reforma, considere a data em que o direito aos benefícios foi adquirido, que pode ser diferente da data da concessão. Essa é a distinção feita pelo artigo 24 da Emenda Constitucional 103/2019.
Qual o valor da pensão por morte para viúva em 2026?
Para óbitos a partir de 14/11/2019, conforme a orientação do INSS, a regra geral é de 50% da aposentadoria que o falecido recebia, ou daquela a que teria direito por incapacidade permanente na data da morte, mais 10 pontos percentuais por dependente, até 100%. O salário que ele recebia no emprego não é, necessariamente, a base dessa conta.
O valor mínimo se refere à pensão total, antes da divisão entre dependentes. Não é um salário mínimo para cada pessoa. Havendo dependente inválido ou com deficiência intelectual, mental ou grave, a pensão corresponde a 100% da base, até o teto do RGPS, enquanto permanecer essa condição.
O exemplo hipotético de Tadeu mostra a diferença entre a pensão da família e a parte da viúva.
Tadeu faleceu em 12/04/2020 e deixou a esposa de 46 anos e dois filhos, de 10 e 12 anos, todos habilitados à pensão. Ele recebia aposentadoria de R$ 4.000,00. Neste exemplo, nenhum dependente se enquadra na hipótese de invalidez ou deficiência que dá direito ao cálculo de 100%.
Com três dependentes, o total inicial é de 80% da aposentadoria, ou R$ 3.200,00, dividido em partes iguais entre os três. A viúva não recebe os R$ 3.200,00 sozinha.
Se a esposa fosse a única dependente, o percentual seria de 60%, resultando em R$ 2.400,00.
Quando o marido morre, a esposa tem direito à pensão integral?
A pensão total pode corresponder a 100% da base de cálculo em hipóteses diferentes. Na regra imediatamente anterior à reforma de 2019, esse era o percentual geral. Na regra atual, há cálculo de 100% quando existe dependente inválido ou com deficiência intelectual, mental ou grave, até o teto do RGPS, ou quando há pelo menos cinco dependentes habilitados.
Em todos esses casos, é preciso separar o total da família da parte individual. Se houver viúva e quatro filhos habilitados, os 100% serão divididos entre eles. A viúva recebe sozinha o total apenas quando não há outro dependente com direito ao rateio.
Por que o valor da pensão diminui quando os filhos completam 21 anos?
Na regra atual, a perda da qualidade de um dependente pode reduzir o total da pensão. Quando o filho completa 21 anos, sua parte normalmente termina, ressalvadas as hipóteses legais de invalidez ou deficiência.
Na fórmula geral, cada dependente corresponde a 10 pontos percentuais da base, mas o total permanece em 100% se ainda houver pelo menos cinco dependentes habilitados. Quando essa condição deixa de existir, a saída de um dependente reduz o percentual em 10 pontos, respeitado o piso legal. Não é simplesmente um desconto de 10% sobre o pagamento anterior. Depois do recálculo, o total é dividido entre quem continua habilitado, e a parte individual da viúva pode até aumentar. Há ainda a exceção do dependente inválido ou com deficiência intelectual, mental ou grave.
Considere uma viúva de 55 anos, um filho de 26 anos com deficiência mental reconhecida para a pensão, um filho de 20 anos e uma filha de 12 anos. Se o óbito segue a regra atual, a presença do dependente com deficiência faz o total corresponder a 100% da base, até o teto do RGPS, e não a 90%.
Quando o filho de 20 anos completar 21 e perder sua qualidade de dependente, o total continuará em 100% enquanto existir o dependente que justifica essa regra. O rateio passa a ser feito entre três pessoas.
A duração da parte da viúva depende dos requisitos aplicáveis à data da morte. A do filho com deficiência depende da manutenção das condições legais, por isso não deve ser apresentada como vitalícia de forma automática.
Por quanto tempo a viúva recebe pensão por morte?
Pela regra atual, a pensão da esposa ou companheira dura quatro meses se o falecido não tiver completado 18 contribuições mensais ou se o casamento ou a união estável tiver começado menos de dois anos antes da morte. São 18 contribuições, não 18 anos.
Com pelo menos 18 contribuições e dois anos de relação, a duração depende da idade da viúva na data do óbito. Se a morte decorrer de acidente de qualquer natureza, doença profissional ou do trabalho, a regra de duração por idade pode ser aplicada independentemente daqueles dois requisitos. Para cônjuge inválido ou com deficiência, há regra própria, com respeito aos períodos mínimos legais.
Se o falecido pagava alimentos temporários a ex-cônjuge ou ex-companheira por determinação judicial, a pensão pode ser devida pelo prazo restante desses alimentos, salvo outra causa legal de encerramento anterior. Alimentos sem prazo determinado não devem ser tratados da mesma forma.
Tabela de idade para receber pensão por morte
Esta tabela vale para óbitos a partir de 01/01/2021, quando cumpridos os requisitos de 18 contribuições e pelo menos dois anos de casamento ou união estável, ou nas exceções de acidente e doença relacionada ao trabalho. A idade considerada é a da viúva na data da morte. Óbitos anteriores seguem as faixas vigentes na época.
| Idade da viúva na data do óbito | Duração da pensão por morte |
|---|---|
| Menos de 22 anos | 3 anos |
| Entre 22 e 27 anos | 6 anos |
| Entre 28 e 30 anos | 10 anos |
| Entre 31 e 41 anos | 15 anos |
| Entre 42 e 44 anos | 20 anos |
| A partir dos 45 anos | Vitalícia |
Quais motivos levam a viúva a perder o direito à pensão?
O pagamento pode terminar pelo fim do prazo, por causas legais de perda do direito ou pela morte da pensionista. É diferente da situação em que a pensão nem chega a ser devida, como quando o falecido recebia apenas BPC e não tinha cobertura previdenciária nem direito adquirido à aposentadoria. Os casos abaixo ajudam a distinguir essas situações.
1- Quando chega ao fim o prazo de pagamento da pensão por morte
Como vimos acima, o prazo de pagamento da pensão por morte pode variar conforme a idade da viúva no momento do falecimento do segurado.
Uma viúva de 25 anos, em óbito ocorrido a partir de 2021, recebe por seis anos se forem cumpridos os requisitos da tabela ou uma das exceções. Sem essas condições, pode se aplicar o prazo de quatro meses.
O fim da parte da viúva não encerra necessariamente a pensão dos outros dependentes. Os filhos podem continuar até os 21 anos ou enquanto se enquadrarem nas hipóteses legais de invalidez ou deficiência.
2- Quando o marido ou companheiro recebia BPC (Benefício de Prestação Continuada)
O BPC não gera pensão por morte porque é assistencial. Ainda assim, o recebimento de BPC não dispensa a análise do histórico do falecido. Se havia qualidade de segurado ou direito à aposentadoria já adquirido, a pensão pode ter outro fundamento. A conclusão não deve se apoiar apenas no nome do benefício que ele recebia.
3- Quando a viúva for condenada judicialmente, sem possibilidade de recurso, por matar ou tentar matar o marido ou companheiro
Perde o direito quem é condenado criminalmente, por decisão definitiva, como autor, coautor ou partícipe de homicídio doloso ou de sua tentativa contra o segurado. Homicídio doloso é aquele cometido com intenção de matar ou assunção do risco, conforme a caracterização penal do caso.
4- Quando for comprovado, em processo judicial, que a viúva simulou ou fraudou o casamento ou união estável apenas para receber pensão por morte
A perda do direito por simulação ou fraude no casamento ou na união estável exige comprovação em processo judicial, com contraditório e ampla defesa. A regra trata da relação simulada ou fraudada exclusivamente para constituir benefício previdenciário. Ela não autoriza presumir fraude por a relação ter sido formalizada perto da morte.
Como funciona a pensão por morte para viúva de militar?
Para militares das Forças Armadas, a pensão segue a Lei 3.765/1960, com regras próprias de prioridade, valor e divisão. Não se aplica automaticamente a fórmula de 50% mais 10% do INSS. No caso de policiais e bombeiros militares estaduais, também é necessário conferir a legislação do respectivo sistema.
A declaração de beneficiários feita em vida orienta a habilitação, mas sua ausência ou incompletude não elimina o direito por si só. O artigo 10 permite exigir outros documentos para comprovar quem tem direito.
Pela regra atual das Forças Armadas, o cônjuge ou companheiro integra a primeira ordem, ao lado dos seguintes beneficiários nas condições legais.
- Ex-cônjuge ou companheiro(a), desde que receba pensão alimentícia do militar;
- Filhos ou enteados até 21 anos ou até 24 anos, se estudantes universitários ou filhos inválidos, enquanto durar a invalidez; e
- Menores sob guarda ou tutela até 21 anos ou até 24 anos, se estudantes universitários ou inválidos, enquanto durar a invalidez.
A lei estabelece pensão igual à remuneração ou aos proventos do militar, observadas suas regras. Se a viúva for a única beneficiária habilitada, poderá receber o total. Havendo outros beneficiários, a divisão não é sempre igual entre todos.
Na regra atual, primeiro se considera a quota do ex-cônjuge ou ex-companheiro que recebia alimentos judicialmente fixados. Havendo cônjuge ou companheiro e filhos, enteados ou menores habilitados, metade do restante cabe ao cônjuge ou companheiro e a outra metade é dividida entre esses demais beneficiários. Situações protegidas por regras anteriores precisam ser analisadas conforme o histórico do militar.
É possível receber pensão por morte e aposentadoria?
Sim! A viúva pode receber pensão por morte e aposentadoria ao mesmo tempo.
Isso é possível mesmo que ambos os benefícios sejam do mesmo regime previdenciário ou de regimes diferentes:
- Pode ser a combinação de pensão por morte e aposentadoria do INSS/RGPS (Regime Geral de Previdência Social);
- Pode ser pensão por morte e aposentadoria de um RPPS (Regime Próprio de Previdência Social); e
- Também é possível acumular a pensão por morte com benefícios decorrentes de atividade militar.
Um novo casamento ou união estável, por si só, não cancela a pensão do INSS. Porém, se o novo cônjuge também falecer, não é permitido acumular duas pensões por morte de cônjuges no mesmo regime, ressalvadas as exceções legais, como a de cargos acumuláveis em regime próprio. A acumulação com aposentadoria é uma situação diferente.
Ao assistir ao vídeo, considere que a pensão por prazo determinado já existia antes da reforma de 2019. A tabela apresentada vale para óbitos a partir de 2021, e a faixa vitalícia começa aos 45 anos completos, quando atendidas as condições legais. Há exceções para morte por acidente ou doença relacionada ao trabalho e regras próprias para cônjuge inválido ou com deficiência. A falta de escritura pública também não impede, por si só, a prova da união estável. Consulte as regras de duração do INSS junto dos documentos do vínculo.
Como funciona o cálculo da pensão por morte para quem já é aposentada?
Nas acumulações sujeitas à regra atual, você recebe o benefício mais vantajoso integralmente e uma parte do outro. A redução é progressiva por faixas, conforme o artigo 24 da Emenda Constitucional 103/2019. Cada percentual incide somente sobre a parcela que estiver na respectiva faixa.
- 100% da parcela de até um salário mínimo;
- 60% do que exceder um salário mínimo, até dois salários mínimos;
- 40% do que exceder dois salários mínimos, até três;
- 20% do que exceder três salários mínimos, até quatro;
- 10% do que exceder quatro salários mínimos.
No exemplo de uma aposentadoria de R$ 2.500,00 e uma pensão de R$ 3.000,00, a pensão é recebida integralmente. Com o salário mínimo de R$ 1.621,00 em 2026, a parte da aposentadoria fica em R$ 1.621,00 mais 60% dos R$ 879,00 restantes, totalizando R$ 2.148,40. A soma dos dois pagamentos é de R$ 5.148,40, antes de eventuais descontos.
Se o benefício de menor valor não ultrapassar um salário mínimo, não há redução por essas faixas, mesmo que o maior seja superior ao mínimo. As restrições também não se aplicam quando o direito aos benefícios já estava adquirido antes da reforma, nas condições da emenda.
Como a viúva pode solicitar pensão por morte?
O pedido pode ser feito pelo serviço de Pensão por Morte Urbana no Meu INSS, sem advogado obrigatório. Pela regra atual, a viúva que pede em até 90 dias após o óbito pode receber desde a data da morte; depois disso, o início normalmente passa para a data do requerimento. Morte presumida e situações específicas têm regras próprias.
As telas abaixo ilustram uma versão do sistema. A orientação atual do serviço é entrar com CPF e senha e pesquisar “Pensão por morte urbana” no campo “Do que você precisa?”. Os nomes e a posição dos menus podem mudar.
- Acesse o Meu INSS com sua conta gov.br e localize a busca de serviços.
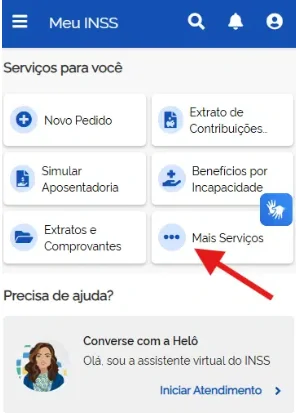
- Pesquise o serviço de pensão por morte. Em versões anteriores, o caminho passava por “Novo Pedido”, como na imagem.
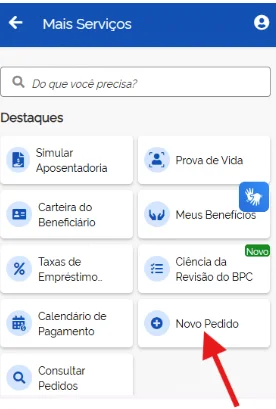
- Escolha “Pensão por Morte Urbana”. Se o pedido envolver atividade rural ou acordo internacional, selecione o serviço correspondente.
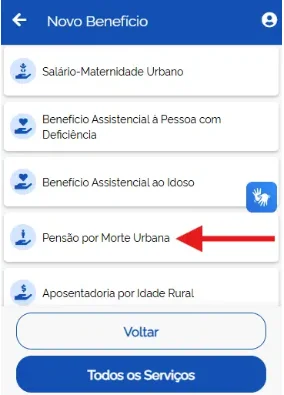
- Confira seus dados de contato, leia as informações do serviço e avance conforme as orientações.
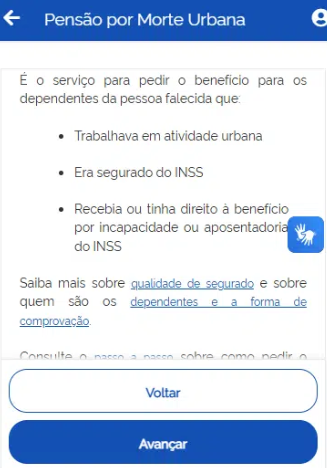
- Inclua as informações da requerente (viúva), e os “Dados do Óbito”:
- CPF do falecido;
- Nome da pessoa falecida;
- Data de nascimento da pessoa falecida;
- Qual o motivo do pedido (óbito ou morte presumida);
- Data do óbito, declaração da ausência ou do desaparecimento; e
- Se o falecimento ocorreu por motivo de acidente.
- Clique no sinal de mais (+) ao lado do nome de cada documento para anexar a documentação comprobatória:
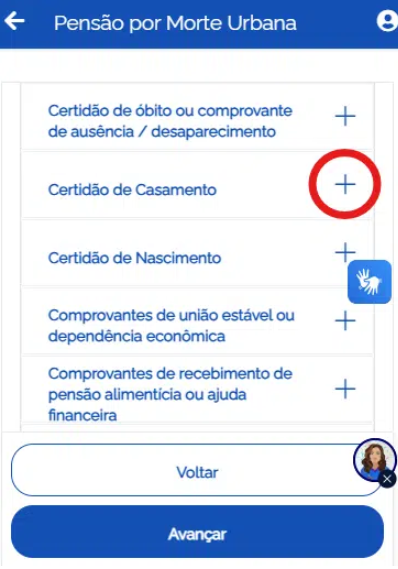
- Revise as informações, conclua o pedido e guarde o protocolo. Acompanhe a resposta e eventuais exigências em “Consultar Pedidos”.
Se o sistema estiver indisponível, a orientação oficial é ligar para o 135. Se a dificuldade for comprovar o vínculo ou entender uma negativa, separe os documentos e a decisão antes de buscar uma análise do caso.
Documentos importantes para solicitar pensão por morte
A dependência econômica da esposa ou companheira é presumida. O conjunto de documentos depende do vínculo e do histórico do falecido. Separe, conforme o caso,
- Documentos de identificação e CPF da requerente e do falecido;
- Certidão de óbito ou decisão de morte presumida, quando for essa a hipótese;
- Certidão de casamento ou documentos que comprovem a união estável;
- CNIS, carteira de trabalho, guias, CTC e outros comprovantes necessários para períodos que precisam ser demonstrados;
- Certidões de nascimento de filhos e documentos de outros dependentes, quando pertinentes;
- Procuração ou termo de representação, somente se alguém atuar em seu nome.
Contas conjuntas, declaração de Imposto de Renda, seguro de vida e plano de saúde com indicação de dependente podem ajudar na prova da união estável. Não é necessário apresentar todos esses exemplos em qualquer pedido, nem substituir os documentos pela palavra de uma testemunha.
Conclusão
Para conferir sua pensão, comece pela data da morte, pelo vínculo com o falecido e pelo histórico previdenciário dele. Depois, identifique os dependentes habilitados e a regra de duração. Esses dados explicam tanto o valor total da família quanto a parte que cabe a você.
Se o benefício já foi concedido, compare a carta de concessão com esses documentos. Uma diferença no número de dependentes, na base de cálculo ou no prazo merece ser esclarecida antes de concluir que o pagamento está correto.
Se precisar de ajuda para avaliar os documentos, uma negativa ou o cálculo, o atendimento do Ingrácio pode explicar como funciona a análise jurídica e quais são as condições do serviço.